Casa, apartamento, sala ou terreno
Compra, construção, reforma, quitação de financiamento ou de imóvel na planta. Também para aposentadoria e renda de aluguel. Sem fundo de reserva no segmento imobiliário.
É com o
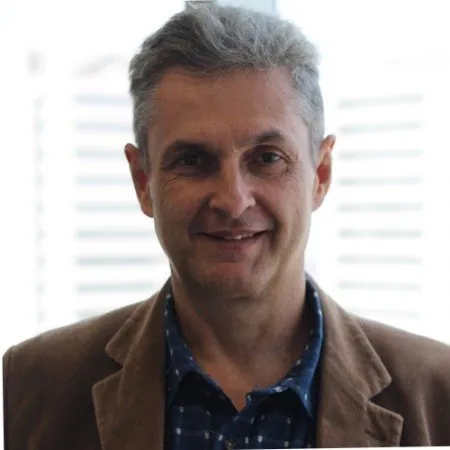
Seu especialista em consórcios e investimentos da Ademicon. Mais de 25 anos no mercado de crédito imobiliário e de veículos, com passagem pelo Itaú Unibanco e pelo Banco Fiat.
Patrimônio para pessoas e empresasSem juros e sem descapitalizar o seu caixa.
 Economia estimada*imóvel de
Consultor autorizado Ademicon
Escolha o que você quer conquistar e arraste para o valor. A conta compara o consórcio Ademicon com o financiamento do banco.
Roberto Paiva é economista pelo Mackenzie, com MBA em Marketing pelo Insper e MBA Executivo pela Brazilian Business School. Passou mais de duas décadas do outro lado do balcão: foi Superintendente Comercial de Crédito Imobiliário, Veículos, Seminovos e Caminhões no Itaú Unibanco e Gerente Comercial Regional no Banco Fiat.
Essa experiência faz diferença na hora de montar o seu plano. Roberto conhece como o banco calcula juros, seguros e CET, e por isso mostra com números claros quando o consórcio Ademicon é o caminho mais barato para comprar o imóvel, trocar de carro ou ampliar a empresa.
Consórcio de imóveis, veículos, pesados e serviços para pessoas e empresas.
Gestão de equipe e representantes, prospecção e atendimento de clientes especiais com produtos financeiros.
Crédito e prevenção à fraude. Estratégia comercial, metas e parcerias.
Crédito imobiliário, veículos, seminovos e caminhões, com equipes de 140 a 200 pessoas. Coordenou o 1º Feirão de Caminhões Seminovos do Brasil e implantou consórcios e seguros na rede de revendas.
Novo modelo comercial e campanhas nacionais acima das metas.
Formação: Economia (Mackenzie) · MBA em Marketing (Insper) · MBA Executivo (Brazilian Business School)
Um resumo rápido: o que é o consórcio Ademicon, quanto você pode economizar em relação ao financiamento e como falar com o Roberto.
Falar com o RobertoSituações comuns de quem procura o Roberto, com os números calculados. Toque em "Simular" para ajustar o valor do seu jeito.
Exemplos ilustrativos com as mesmas premissas do comparativo. Não são casos de clientes.
Você escolhe o valor da carta de crédito e o prazo. As parcelas não têm juros; há taxa de administração diluída no prazo e reajuste anual pelo índice do grupo.
Compra, construção, reforma, quitação de financiamento ou de imóvel na planta. Também para aposentadoria e renda de aluguel. Sem fundo de reserva no segmento imobiliário.
Troque de carro sem entrada e sem juros. Taxa de administração de 14% e fundo de reserva de 1%, conforme a Ademicon.
Frota, implementos e máquinas agrícolas, além de barcos e aeronaves. Ideal para empresas que querem crescer sem comprometer o capital de giro.
Intercâmbio, formatura, casamento, procedimentos odontológicos e estéticos, reformas. Planejamento sem cartão e sem juros.
Em grupos selecionados, você paga 50% do fundo comum mais taxas até ser contemplado (no caso de veículos, até a 24ª parcela). Depois, a diferença é diluída no saldo.
Use cartas de crédito para formar patrimônio imobiliário, gerar renda com aluguéis ou ampliar a empresa, mantendo o caixa aplicado.
Números divulgados pela própria Ademicon em seu site oficial (consulta em outubro de 2026).
Simulações ilustrativas para o mesmo valor de crédito. Consórcio sem juros, com taxa de administração; financiamento com a taxa média de mercado. Escolha o valor para recalcular.
| Modalidade | Prazo | 1ª parcela | Última parcela | Total pago | Custo além do crédito |
|---|
| Consórcio Ademicon | Financiamento bancário | ||||
|---|---|---|---|---|---|
| Prazo | Parcela | Total pago | Parcela | Total pago | Economia no consórcio |
| Segmento | Carta de crédito | Prazo | Parcela integral | Parcela Plano 50* |
|---|
Tabela estimada a partir das taxas indicadas abaixo, para orientar a conversa. Os valores oficiais dependem do grupo disponível na quinzena e estão na proposta de adesão; peça a tabela vigente ao Roberto pelo WhatsApp. *Plano 50 só em grupos selecionados.
Vale para quem pode planejar a compra. Como não há juros, o total pago costuma ser bem menor que no financiamento. Num imóvel de R$ 500 mil, a diferença estimada passa de R$ 700 mil. Se você precisa do bem imediatamente e não tem lance, o financiamento pode fazer mais sentido. O Roberto mostra os dois caminhos.
Todo mês o grupo faz uma assembleia. Nela, cotas são contempladas por sorteio e por lance. Quem é contemplado recebe a carta de crédito e pode comprar o bem. Ninguém pode prometer a data da contemplação.
Lance é uma antecipação de parcelas que aumenta a chance de ser contemplado. No lance embutido, quando o grupo permite, você usa parte da própria carta de crédito para ofertar o lance, sem tirar dinheiro do bolso.
No consórcio de imóvel, sim. O FGTS pode ser usado para ofertar lance, complementar a compra ou amortizar o saldo, seguindo as regras da Caixa para uso do fundo.
A parcela é corrigida uma vez por ano, para acompanhar o valor do bem. Imóveis seguem o INCC e os demais segmentos seguem o INPC. Não existe cobrança de juros.
A lei do consórcio (Lei 11.795/2008) garante a devolução do que foi pago ao fundo comum, quando a cota cancelada for sorteada ou no encerramento do grupo, com os descontos previstos em contrato.
Sim. A Ademicon é autorizada e fiscalizada pelo Banco Central, auditada pela PwC e tem 35 anos de mercado. Os pagamentos são feitos somente à administradora, nunca a terceiros.
Aponte a câmera do celular para o QR Code e chame no WhatsApp, ou visite a loja Ademicon Alphaville Barueri.
 Escaneie e fale no WhatsApp